導入
補助金・助成金を受給すると、事業にとって大きな助けになりますが、税務・会計の処理を間違えると思わぬ課税や事務負担が生じます。特に「設備を買って補助金を受けた」場合は、会計上の処理方法によって当期の課税所得や将来の減価償却費が変わるため、経営判断に影響します。本記事では中小企業の経営者・総務担当者向けに、補助金を受けた際の基本的な税務区分、圧縮記帳(取得価額の圧縮)の仕組み、具体的な仕訳例、実務上のチェックポイントを具体的数字を交えてわかりやすく解説します。
補助金の税務上の基本区分
補助金は大きく分けて以下の2種類に分類されます。税務上の扱いが異なるため、まず区分を確認してください。
- 設備取得に伴う補助金(資本的補助金)
- 固定資産の取得に直接充てられるもの。設備投資に紐づくため、圧縮記帳(後述)という選択が可能な場合があります。
- 運転資金や事業活動支援の補助金(収益的補助金)
- 日常の経費や運転資金に使う補助金。原則として受取時に雑収入として益金算入(課税対象)になります。
ポイント:
- 多くの補助金は「課税される収入」として扱われますが、設備取得に対する補助金は「圧縮記帳」により課税を繰り延べできる場合があります。
- 補助金の交付要綱(公募要領)で「資金使途」や「使用期間の制約」「返還条項」が明記されていることが多く、税務処理にも影響します。
補助金を設備取得に使った場合の会計処理と圧縮記帳
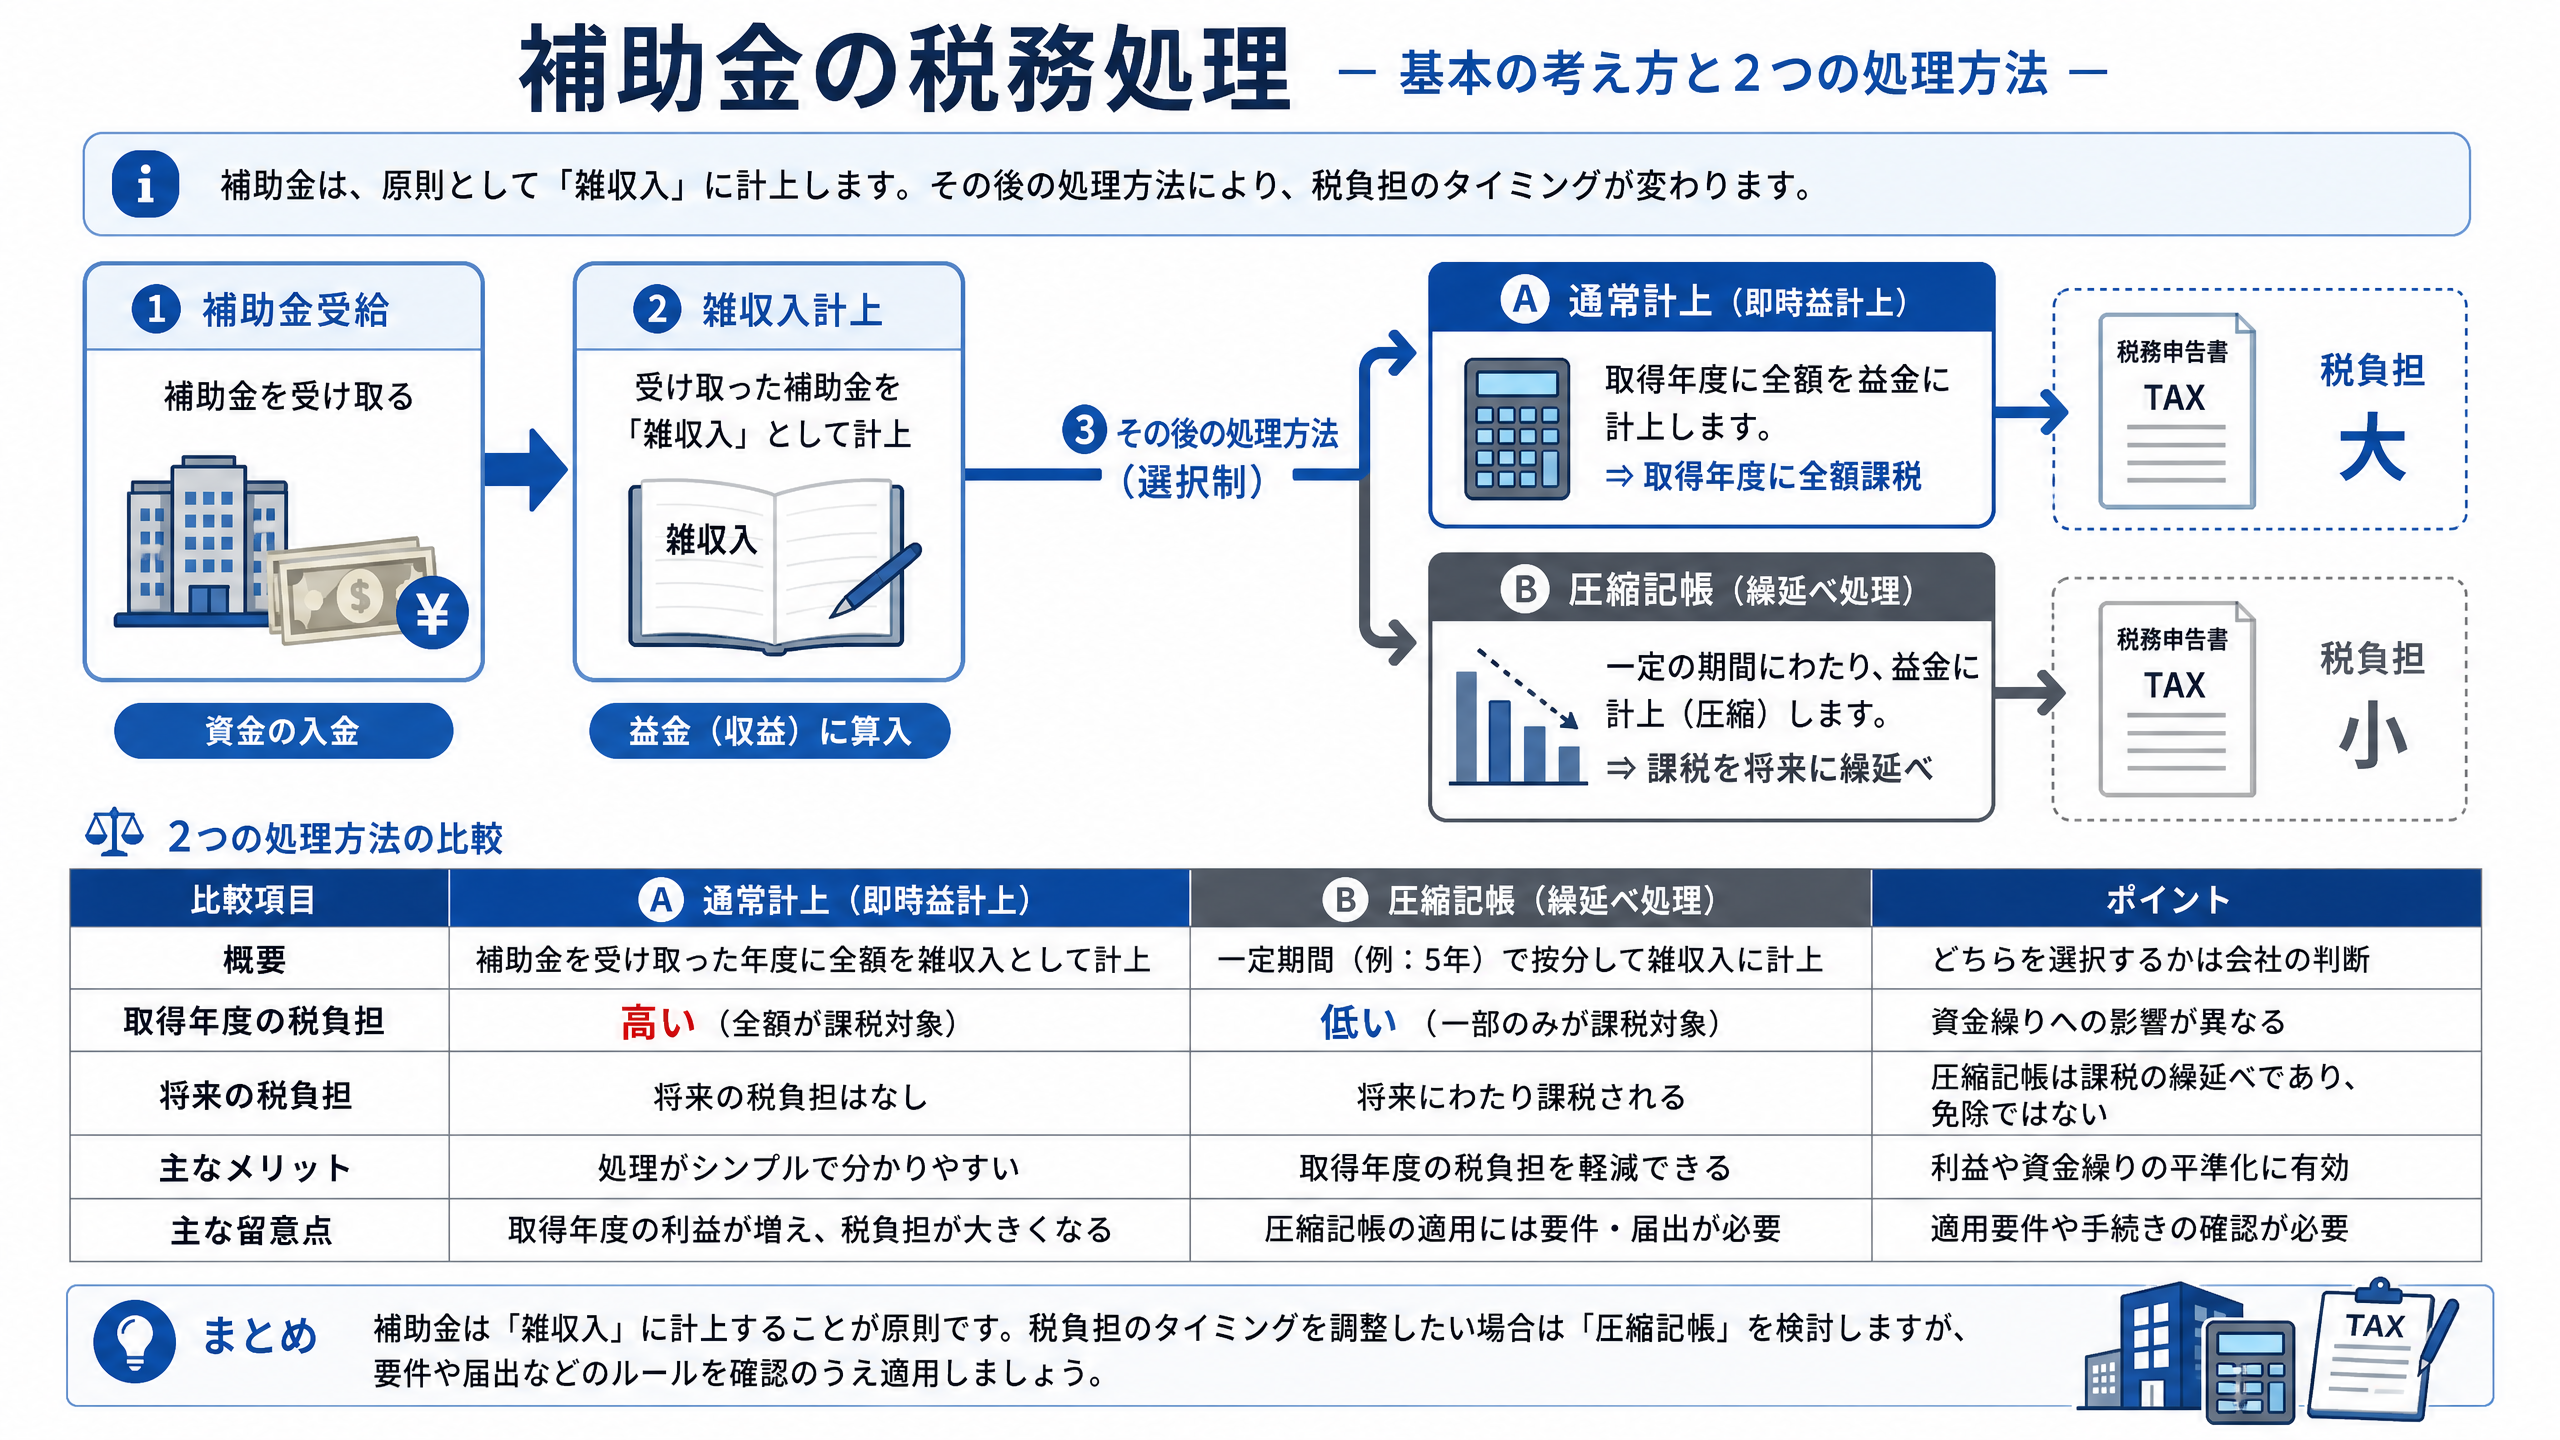
設備購入に対する補助金を受けた場合、会計・税務上は主に次の2通りの処理を選べます。
-
収益計上(雑収入として処理)
- 補助金を受取った時点で「雑収入」として益金に算入します。設備の取得価額は補助前の金額で会計処理し、通常通り減価償却します。
- メリット:会計処理がシンプル。外部に対して利益の説明がしやすい。
- デメリット:受取時の益金増加で当期の課税所得が増える(税負担が増える)。
-
圧縮記帳(補助金で取得価額を圧縮)
- 税法上の特例により、補助金相当額を取得価額から控除する形で会計(税務)処理し、補助金を益金として計上しない(課税を繰り延べる)手法です。結果として固定資産の帳簿価額が減り、将来の減価償却費も減ります。
- メリット:受取時に課税されず、当期の税負担を抑えられる(税の繰延効果)。
- デメリット:将来の減価償却費が減るため、最終的には税負担が一部先送りされる。交付要綱に使用義務等がある場合、要件を満たさないと圧縮できない。
どちらを選ぶかはキャッシュフローや税負担平準化の方針によります。実務的には、受給額が大きい場合や当期の利益が出ている場合は圧縮記帳を選ぶケースが多いです。
圧縮記帳の適用条件(概略)
- 補助金が「固定資産の取得」に充てられていることが明確であること
- 交付決定書や請求書等の書類で充当が確認できること
- 補助金の性質や申請要領で圧縮記帳が認められていること(制度により異なる)
- 適用は通常その事業年度で行い、税務申告での適用が必要
実際には交付要綱や税務署の確認が必要ですので、圧縮記帳を行う前に税理士に相談してください。
具体的な数値例と仕訳(比較)
例:設備を総額1,000万円で購入し、補助金300万円(補助率30%、上限額300万円)を受けた場合。法人税等の実効税率を30%で仮定。
A. 収益計上(雑収入)
- 資産計上(購入時)
- 固定資産 10,000,000 / 現金 10,000,000
- 補助金受領時
- 現金 3,000,000 / 雑収入 3,000,000
- 年間の減価償却(例:耐用年数10年、定額法)
- 減価償却費 1,000,000 / 減価償却累計額 1,000,000
税効果(受領時):
- 受領時に3,000,000が益金となり、税負担増(3,000,000 × 30% = 900,000円)
B. 圧縮記帳
- 資産計上(購入時は同じ)
- 固定資産 10,000,000 / 現金 10,000,000
- 補助金受領時(圧縮)
- 現金 3,000,000 / 固定資産圧縮勘定(または圧縮積立金) 3,000,000
- 圧縮を適用した後の帳簿価額:10,000,000 − 3,000,000 = 7,000,000
- 年間の減価償却(同じ耐用年数10年)
- 減価償却費 700,000 / 減価償却累計額 700,000
税効果(受領時):
- 受領時の益金増はなし → 当期の税負担増なし
- ただし将来の減価償却費が年間300,000円(1,000,000 − 700,000)分少なくなり、その分税負担が増える(300,000 × 30% = 90,000円/年)。
この例では、圧縮記帳で受領時の税負担900,000円を回避できますが、将来年間90,000円が増税される形で徐々に税負担が現れます(トータルでは最終的に同じ税金になるケースが多い=税の繰延べ効果)。
補助金(運転資金・研究補助等)の扱い
設備以外の補助金(運転資金、採択に伴う交付金、研究開発費補助など)は、基本的に受領時に雑収入として益金算入します。ただし、以下の例外や留意点があります。
- 一部の研究開発支援金や公的補助金は、要綱で「非課税」「益金不算入」と定められている場合があります。必ず交付要綱を確認してください。
- 補助金が人件費や外注費の補填である場合、該当費用と相殺して仕訳する(費用相殺)ことが一般的です。
- 補助金に使途制限や報告義務があり、報告書提出や監査が必要な場合が多いです。未達成・不整合があると返還や罰則の対象になります。
実務上のチェックポイント(交付前〜申告まで)
- 交付要綱を確認する
- 補助率(例:補助率1/2、2/3、3/4等)、上限額(例:上限300万円、1,000万円、最大1億円等)、使途、報告期間、転用・売却制限を確認。
- 補助金の「性格」を明確にする
- 設備取得に直結するか(圧縮記帳の対象か)、運転資金か、研究費かを判定。
- 書類を整備する
- 交付決定書、請求書、領収書、支出明細、報告書、写真等を保存。税務調査で必須です。
- 圧縮記帳を選択する場合の手続き
- 圧縮記帳は税務申告での処理選択が必要です。税理士と事前に相談。
- 耐用年数・減価償却方法を確認する
- 国税庁の耐用年数表に基づく税務上の耐用年数を使用。会計基準と税法の差に留意。
- 返還・不交付時の対応
- 補助金を返還した場合は、過去の処理を遡って訂正する必要があります。返還額は費用または雑損失として処理される場合があります。
- 消費税の取り扱い
- 補助金自体は消費税の課税対象とはならないことが多いですが、補助金が価格に影響する場合、課税仕入れや課税売上に影響することがあるため注意。
- 外部報告(金融機関・補助金側)との整合性
- 補助金を受けた旨を金融機関向けの決算資料等で説明する必要がある場合があるため、処理方針を統一しておく。
よくある質問(実務的なQ&A)
Q. 圧縮記帳はいつまでに選択すればよいですか?
A. 原則としてその補助金に係る事業年度の税務申告で処理します。事前に税理士に相談し、交付要綱や税務上の要件を確認してください。
Q. 補助金で購入した機械を売却した場合の扱いは?
A. 圧縮記帳をしている場合、売却利益が発生した際に圧縮差額分の調整(益金算入等)が必要になることがあります。売却時の税務処理は注意が必要です。
Q. 補助率や上限額の代表例を教えてください。
A. 補助制度により異なりますが、一般例:
- 小規模事業者持続化補助金:補助率2/3、上限50万円〜200万円(公募により変動)
- IT導入補助金:補助率1/2〜2/3、上限50万円〜450万円程度(事業類型で差異)
- ものづくり補助金:補助率1/2(中小企業)、2/3(小規模)、補助上限1,000万円〜3,000万円(類型により変動)
※上記は例示です。最新の公募要領で必ず確認してください。
チェックリスト(申告前に確認する項目)
- 交付決定書・公募要領を保存しているか
- 補助金の使途が明確で、領収書や契約書で裏付けが取れるか
- 圧縮記帳を適用するかどうかを決め、税理士に相談したか
- 減価償却の耐用年数・計算方法を確認したか(税務上の適用)
- 補助金に関する返還条件や使用期間制限を理解しているか
- 決算書・税務申告書への記載方法を確認したか
まとめ
補助金は資金調達面で大きなメリットがありますが、税務・会計処理の選択次第で当期の税負担や将来の減価償却、キャッシュフローに影響します。設備取得に対する補助金は「収益計上」か「圧縮記帳」のいずれかを選択できます。圧縮記帳は受取時の課税を繰り延べられる一方で将来の減価償却が減少するため、税負担の時期を調整する手段です。補助率や上限額、交付要綱の条件は制度ごとに異なるため、交付前に要綱を確認し、税理士や会計士と相談のうえで処理方針を決定してください。
実務的には、交付決定書や領収書を確実に残し、申告時に適正な説明ができるようにしておくことが最も重要です。迷ったときは早めに専門家へご相談ください。