導入:補助金は「もらって終わり」ではない
補助金・助成金は中小企業にとって設備投資やIT化、人材育成の追い風になります。しかし、不適切な使い方や申請ミスがあると、交付取消(補助金の支給決定が取り消されること)や返還命令(既に受け取った補助金を返すよう命じられること)といった重大リスクが発生します。交付取消や返還は資金繰りに直結するため、経営者や総務担当者は「受給後の義務」を正しく理解し、実務でミスが出ないよう体制を整えることが不可欠です。本稿では、発生原因、典型的な事例、実務上のチェックポイント、監査・指摘を受けたときの対応まで、実践的に整理します。
交付取消・返還命令とは?(概要とイメージ)
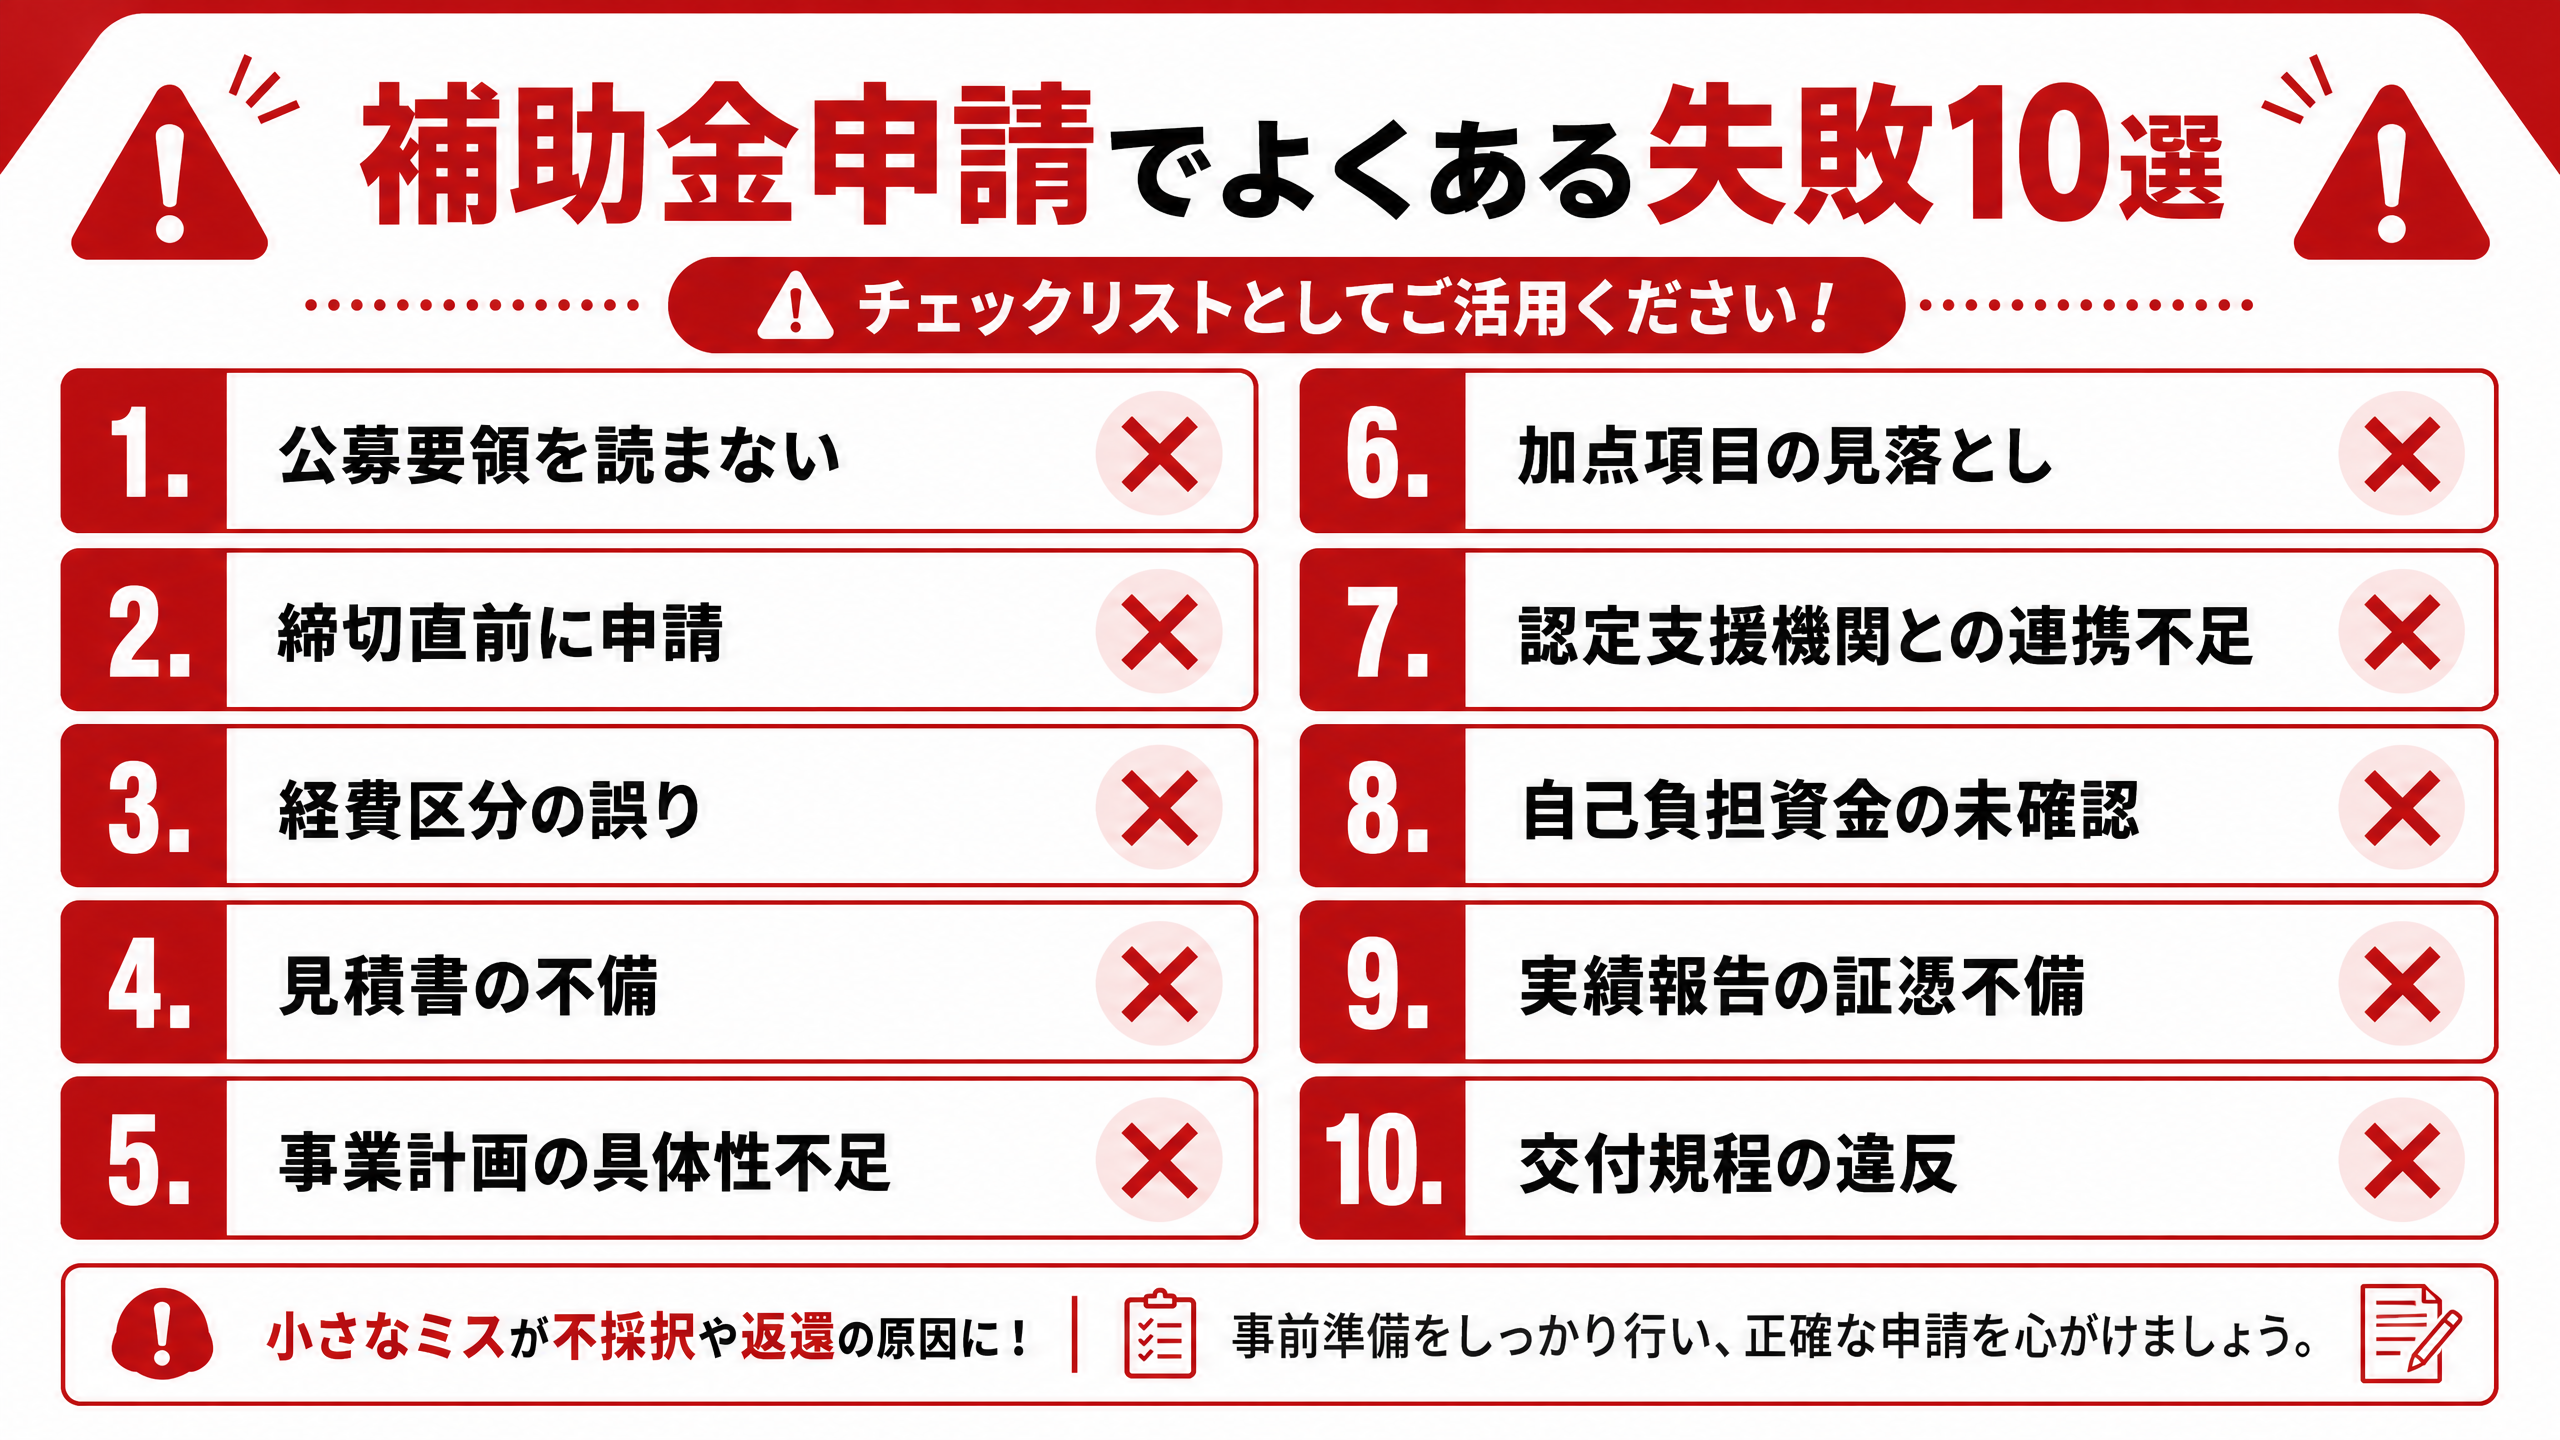
何が起きるのか
- 交付取消:補助金の交付決定自体が取り消され、支給されていれば支給を停止、あるいは将来の支払いが取り消されます。
- 返還命令:既に支払われた補助金の全部または一部を返還するよう求められます。加えて遅延損害金や利息が課される場合があります。
なぜ重いのか
- 企業のキャッシュに直接ダメージを与える
- 社会的信用の低下や、今後の補助金採択に不利になる可能性がある
- 悪質な不正と判断されれば、刑事責任や行政罰の対象になることもある
交付取消・返還の主な原因(具体例と解説)
多くのケースは「意図的な詐取」ではなく「手続きや証憑管理の不備」が原因です。よくあるパターンを挙げます。
1. 申請時の記載不備・虚偽記載
- 事業計画や売上見込み、支出見込みの数字を過大に書いた場合
- 代表者や関係者の関係性(親族、関連会社)を開示しなかった場合 → 募集要領に「虚偽申請は交付取消・返還の対象」と明記されています。提出前に第三者チェックを行いましょう。
2. 使途違反(補助目的外の支出)
- 設備購入の補助金で、実際には別事業に転用
- 許可のない経費(個人の生活費、役員報酬の補填等)に充当 → 補助事業で認められる経費の範囲は募集要領に明示されています。事前に使途リストを作成します。
3. 証憑(領収書・契約書等)の不備・保管漏れ
- 領収書が改ざんされている、日付や金額が不明瞭
- 原本を紛失、スキャンのみで原本提示ができない → 多くの補助金で証憑の保存期間は「事業完了後5年間」などと定められています(制度ごとに異なるため募集要領で確認)。必ず原本保管ルールを整備してください。
4. 交付決定後の重大な変更手続き漏れ
- 事業内容・実施期間・支出予定を大幅に変更して実施した
- 事前承認が必要な変更を無断で行った → 交付決定後は変更申請や承認手続きが必要。変更があれば必ず書面で申請し、承認を受けてから実行します。
5. 関係法令違反・不正行為
- 労働法、建築基準法など関係法令に違反していた場合
- 下請け業者との共謀や二重請求などの不正 → 悪質なケースは返還に加えて罰則や公表の対象になります。コンプライアンスを徹底してください。
典型的な補助金の“数値例”(参考)
補助金の内容は年度や制度によって変わるため、以下は「よくある目安」です。申請前に必ず該当制度の募集要領で確認してください。
- 補助率:1/2(50%)〜2/3(66.7%)、場合によっては3/4(75%)等
- 上限額:50万円(小規模)〜3000万円(大型事業)まで幅広い
- 事業実施期間:原則1年以内〜3年程度(事業完了日が明示される)
- 証憑保存期間:事業完了後5年〜7年が多い
例:IT導入補助金では「補助率1/2、上限50万円〜450万円」といった区分がある年もあります(年度による)。持続化補助金では「補助率2/3、一般型で上限50〜200万円」といった区分が例年存在します。
実務的チェックポイント(受給前・受給中・受給後)
ここからは実務で使えるチェックリストです。社内フローに組み込んでください。
受給前(申請段階)
- 募集要領の「補助対象経費」「補助率」「上限金額」「申請要件」を全文確認したか
- 関係者(代表・役員・株主・取引先)の関係開示を正確に行ったか
- 見積書・契約書・事業計画の数字に矛盾はないか(外部の第三者にレビュー依頼)
- 事前承認が必要な事項(外国為替、投融資、補助金間の重複受給等)を把握したか
受給中(事業実施フェーズ)
- 支出ルール(何が補助対象か)に沿った支払いをしているか
- 領収書、請求書、契約書、納品書など証憑の原本を日付順・案件別に保存しているか
- 銀行振込は補助事業用口座で記録が明確か(振替メモ等で補助金関連の支払いを区分)
- 役員報酬や私的支出と混在していないか(明確な内部承認をとる)
- 事前変更が必要な場合、所管機関へ必ず書面申請しているか
受給後(完了報告・監査対応)
- 完了報告書を正しく作成し、必要書類を揃えたか(写真、納品書、成果物等)
- 証憑の保存場所・責任者・保存期間を明文化しているか
- 監査が入った場合の対応マニュアル(担当者、提出期限、フォロー体制)を策定しているか
監査・指摘を受けたときの対応フロー
監査や指摘を受けた際の迅速かつ適切な対応が重要です。以下の手順を標準化しましょう。
- 指摘内容を正確に把握する(口頭・書面を両方受け取る)
- 締切や求められる提出物を確認し、社内で優先順位を決める
- 該当証憑を速やかに収集・コピーし、説明資料(時系列)を作成
- 不備が発見された場合は経緯と再発防止策を明文化する
- 必要なら外部専門家(行政書士、税理士、弁護士)に相談する
- 提出後、所管部署と合意形成(調整)ができるようフォローアップ
特に「期限を守る」ことは重要です。期限を過ぎると対応の余地が狭まり、最終的に返還命令や加算金に発展するリスクがあります。
チェックリスト(早見:交付取消・返還を避けるために必須の項目)
- 募集要領を最新版で保存している
- 申請書類は2人以上でチェック済み
- 支出ごとに補助対象かどうかの判定メモを残している
- 領収書・請求書の原本を日付順で保管(スキャンのみでは不可がある)
- 銀行振込明細を補助事業名でタグ付けしている
- 変更事項は事前に書面で申請・承認を得ている
- 完了報告書と添付書類は提出期限内に提出した
- 証憑の保管責任者と保存期間を明確にしている
内部統制の作り方(小さな会社でもできる対策)
中小企業でも実行可能な簡易的な内部統制を紹介します。
- 役割分担:申請者、会計処理担当、証憑保管担当の3名ルール
- 二重チェック:支出申請は上長の承認(電子承認でも可)を必須にする
- フォルダ管理:案件ごとにフォルダを作り「申請前」「実施中」「完了報告」ごとにサブフォルダ化
- 証憑フォーマット:納品書・領収書の受取チェックリストを作成(受領日、受領者、金額、用途を記載)
- 定期レビュー:四半期に一度、補助金進捗と証憑保有状況を社内監査する
返還命令を受けたら(実務的対応と争い方)
返還命令が来た場合、感情的にならず手順で対応します。
- 書面の指摘内容を精査:どの項目が問題か(虚偽、使途、証憑、変更未申請など)
- 事実関係の整理:時系列で説明資料と証憑を添えて反論できる点をまとめる
- 即時支払義務の有無を確認:返還命令には支払期限があるため資金調達の準備(短期借入等)を考える
- 異議申立て・審査請求の検討:行政不服審査や行政訴訟は選択肢だが時間と費用がかかる
- 外部専門家の早期参画:税理士・弁護士・行政書士に相談し、和解や分割払の交渉も検討する
なお、誠実に事情説明し再発防止策を示すことで、返還額の減免や分割払いに応じてもらえるケースもあります。
よくある質問(FAQ)
Q. 領収書が破損している・読み取れない場合はどうする? A. 取引先に再発行を依頼するか、取引先の取引台帳や銀行振込明細を補助的証憑として添付し、事情説明を付けるのが一般的です。再発行が難しい場合は事前に所管機関に相談してください。
Q. 補助金で購入した設備が故障したら? A. 補助対象経費で購入した設備の保証や保守管理の記録を残し、使用状況が補助事業に沿っていることを示せる資料を保管してください。
Q. 他の補助金と重複して受けられますか? A. 原則として「同一経費の二重補助は不可」です。各制度の重複受給ルールを確認し、必要なら所管機関へ事前確認を行ってください。
まとめ
補助金は受給してからが本番です。交付取消や返還命令の多くは「手続きや証憑管理の不備」に原因があり、組織的な対策と日常のチェックで大部分は防げます。具体的には、募集要領の熟読、申請書の二重チェック、証憑の原本保管、変更の事前申請、監査対応マニュアルの整備が有効です。また、問題が発生した場合は速やかに事実関係を整理し、専門家を交えて誠実に対応することが重要です。
最後に実務用の短縮チェックリストをもう一度(必須項目)
- 募集要領を保存・理解しているか
- 証憑は原本で保存しているか
- 支出ごとに補助対象かの判定メモを残しているか
- 変更は事前承認を得ているか
- 監査・指摘時の対応フローを作成しているか
これらを社内の習慣にすることで、補助金を「安全に活用」できる体制が整います。必要であれば、募集要領のチェックリストや監査対応テンプレートの雛形作成も支援しますのでご相談ください。