導入
補助金・助成金は中小企業の成長投資を後押しする強力な資金源です。しかし、申請段階での不備や、交付後の手続きミスにより「不採択」や「不支給(交付決定後に支払われない)」になるケースが少なくありません。本記事では、補助金申請でよくある失敗を10項目にまとめ、実務ですぐ使えるチェックリストと対策を提示します。実務担当者が申請から報告までを迷わず進められるよう、具体的な数字(補助率、上限額、期間等)や書類例、タイムラインも含めます。
本論
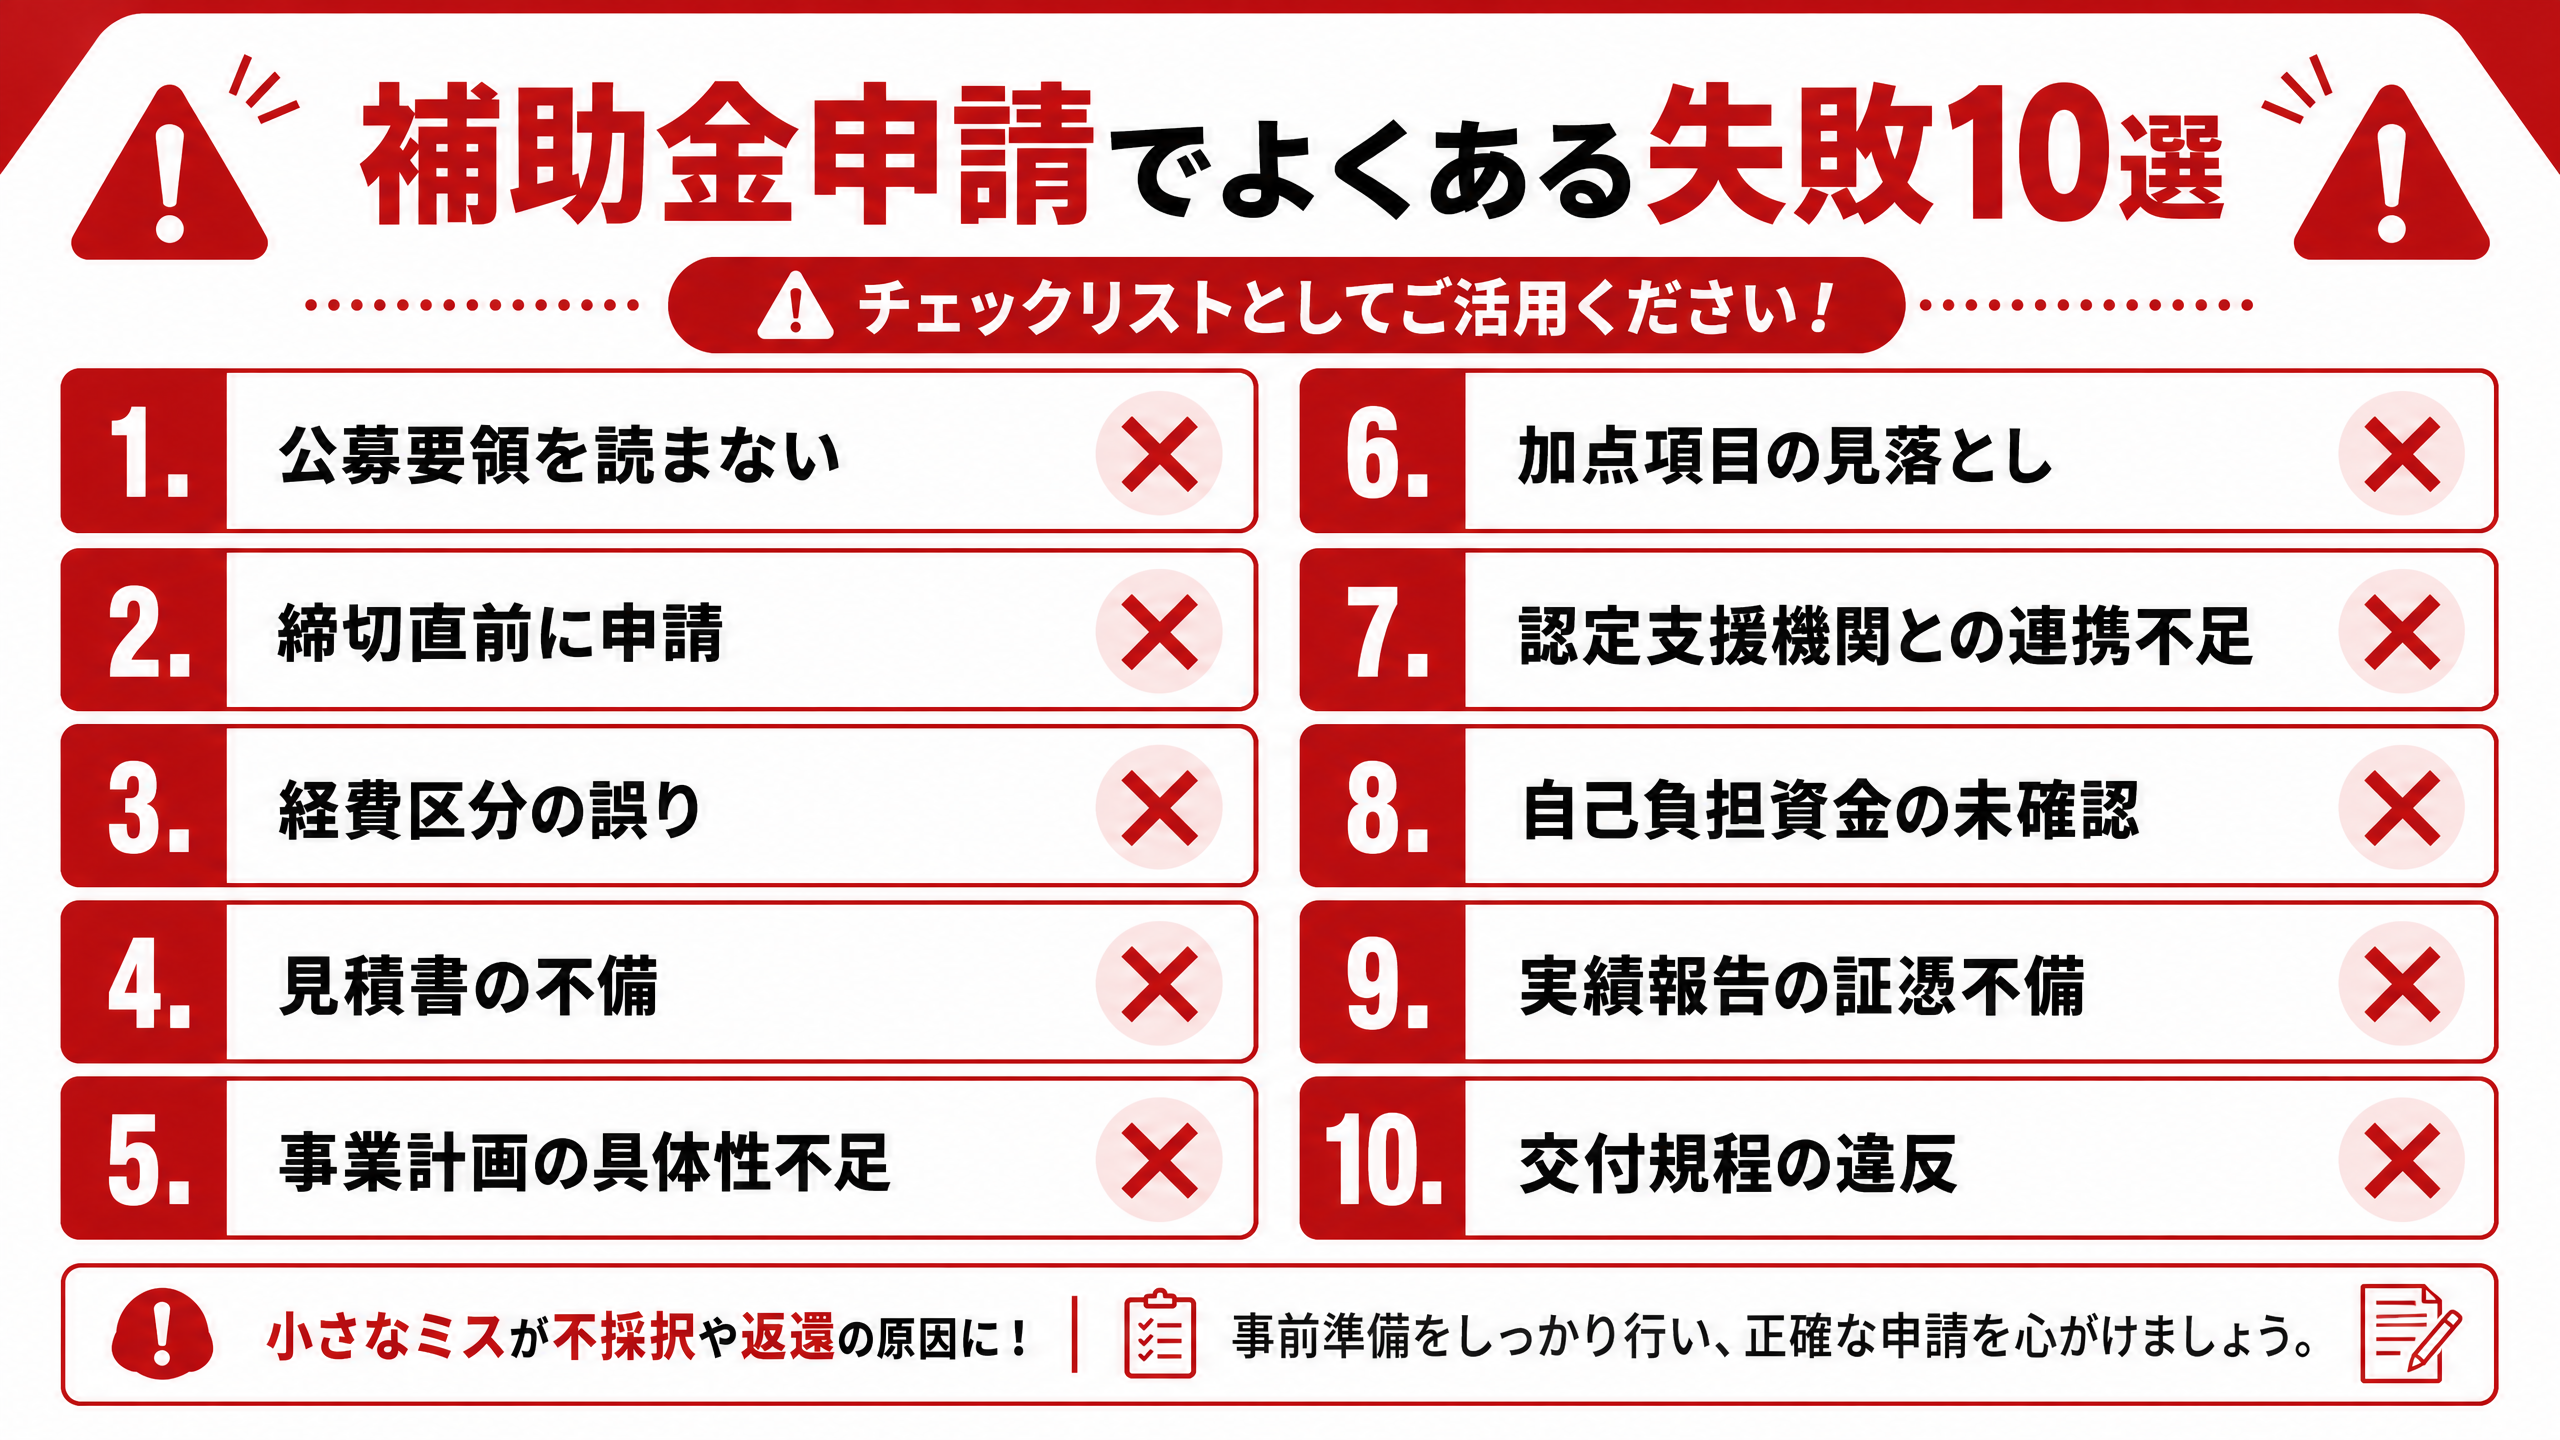
よくある失敗10選(概説)
以下は現場で頻出するミスとその典型的な影響です。後続セクションで一つずつ具体的な対処法を解説します。
- 申請要件の見落とし(事業規模・業種・設立年など)
- 事業計画が具体性に欠ける(数値根拠・スケジュール不足)
- 補助対象経費の誤認(開始前費用や私的支出を計上)
- 見積書・契約書の不備(名称・金額・発行日)
- 自己負担(マッチング)資金の不足
- 調達ルール違反(相見積もりや入札の不履行)
- 会計処理・証憑管理の甘さ(領収書の欠落・改ざん)
- 人件費の計算ミス(時間管理・賃金台帳)
- 進捗報告の遅延・内容不足(中間・最終報告)
- 監査対応の準備不足(保存期間や提出書類不足)
次に、各失敗の詳細と実務的対策を示します。
1. 申請要件の見落とし → 不採択リスク大
ポイント
- 申請締切日、対象業種、申請者の要件(従業員数、創業年数など)を最初に確認。
- 例:プログラムによっては「資本金3億円以下」「常時雇用10人以下」など企業規模要件があります。
チェック
- 要件一覧表を作り「自社が当てはまるか」を二重チェックする。
- 申請時点で必要な書類(登記簿謄本、決算書3期分など)をリストアップ。
2. 事業計画が抽象的 → 採点で減点される
ポイント
- 採点者は「成果」を数字で評価します。具体的な売上計画・コスト削減率・導入後の生産性向上等が必要。
- 目安:補助金の評価項目に対応するKPIを3〜5個設定。
実務アドバイス
- 期間(例:6か月〜24か月)とマイルストーンを分解して記載する。
- 期待効果は「数値(例:売上増加30%、生産性20%向上)」で示す。
3. 補助対象経費の誤認 → 支払い不可に
ポイント
- 多くの補助金は「採択決定期間内に発生した費用」かつ「領収書・請求書で証明可能」な経費のみ対象。
- 例:補助率は1/2や2/3が多く、上限額は50万円〜5,000万円と幅広い(制度により異なる)。
チェック
- 支出予定一覧を作成し、各経費が「対象か否か」を明記する。
- 事前に事務局に書面で確認できると安心。
4. 見積書・契約書の不備 → 書類差戻し・不支給
ポイント
- 見積書・契約書は、発注者名(申請法人名)と発行日、金額、業者名が明確であること。
- 相見積もりが必要な場合は「比較表」を作成する。
実務チェック
- 見積もりは最低3社(目安:金額が高額な場合)。書式は同一フォーマットに揃える。
- 発注書(PO)・注文請書も保存する。
5. 自己負担資金(マッチング)の不足 → 交付取り消し
ポイント
- 補助率が2/3で上限300万円なら、総事業費は450万円(補助300+自己150)を確保する必要あり。
- 銀行残高や資金調達計画を証明できる書類が必要な場合がある。
対策
- 申請前に自己資金の証拠(預金通帳の写し等)を準備する。
- 借入をする場合は金銭消費貸借契約書なども添付可能か事前に確認。
6. 調達ルール違反(相見積・入札) → 不支給
ポイント
- 公的資金を使用するため、一定額以上は競争原理を担保する相見積もりや入札が必須の場合が多い。
- 目安:30万円〜50万円以上の調達で相見積もりを求めるケースが多い(制度による)。
実務フロー
- 相見積もり実施記録(比較表)を作成。
- 指名競争や一般競争入札が必要な場合は、仕様書・評価基準を保存。
7. 証憑管理の甘さ(領収書・請求書) → 監査で指摘
ポイント
- 領収書は原本保管。電子化する場合は制度に合わせた保存方法が必要。
- 保存期間は多くの制度で5年間が目安。
チェックリスト
- 領収書、請求書、銀行振込の通帳コピー、契約書を紐付けてファイル管理。
- 支出がプロジェクトに直接紐づくことを示すためのメモを残す。
8. 人件費の計算ミス → 再請求不可
ポイント
- 人件費は「プロジェクトに従事した時間×給与単価」で計算。勤怠記録や賃金台帳の保存が必要。
- 給与に含まれる手当の扱いが制度で異なる場合がある。
実務対応
- プロジェクトタイムシートを作成し、上長の確認印または電子承認の履歴を残す。
- 事前に人件費の算式を決め、申請書に明記する。
9. 報告・実績提出の遅延 → 支払いの停止
ポイント
- 中間報告や最終報告の期限は厳守。期限超過で支払が止まったり返還を求められることがある。
- 支払いまでの目安:報告書提出後、事務局での審査を経て2〜3か月で交付されることが一般的。
対策
- 提出期限の早めのアラート(締切の1か月前、2週間前)を設定。
- 報告書フォーマットに沿った実績データ(数値・写真・領収書)を整理。
10. 監査対応の準備不足 → 返還・ペナルティ
ポイント
- 事務局や外部監査で現場確認や帳簿の突合が行われることがある。虚偽報告は返還や罰則の対象。
- 保存期間は最低5年、制度によっては10年の場合もある。
準備事項
- 監査時に提示する帳簿・証憑リストを作成。
- 監査想定問答(誰が何を担当し、どの資料を見せるか)を用意して担当者に共有。
実務で使える「申請前チェックリスト」(ダウンロードや印刷用)
- 申請要件の確認(適格性チェック)□
- 事業計画(目的・効果・KPI・スケジュール)□
- 資金計画(補助率・自己負担・上限額)□
- 見積書(3社比較が必要か)□
- 契約書・発注書テンプレート準備□
- 領収書・請求書の保管ルール決定□
- タイムシート・人件費計算方法□
- 報告書フォーマットの事前確認□
- 監査対応フロー作成□
- 申請締切日の逆算スケジュール作成□
よくある金額例(参考)
- 補助率:1/2(50%)、2/3(66.7%)、3/4(75%)など
- 上限額:50万円、100万円、450万円、1,000万円、5,000万円(制度により大きく異なる)
- 事業期間:3か月、6か月、1年、2年(目安)
- 報告・保存期限:報告は事業終了後30日〜90日、証憑保存は原則5年
(注:上記は制度による代表例です。必ず各公募要領で確認してください)
表:失敗項目・影響・対策(抜粋)
| 失敗項目 | 想定される影響 | 具体的対策 |
|---|---|---|
| 要件見落とし | 不採択 | 要件チェックシートを作成、二重査定 |
| 書類不備 | 差戻し・不支給 | 書式統一、発行日・名称の確認 |
| 証憑欠落 | 監査で指摘 | 電子化ポリシー・原本保管 |
| 調達ルール違反 | 不支給・返還 | 相見積・入札の記録保管 |
| 報告遅延 | 支払停止 | 締切前アラート、進捗管理表 |
申請〜交付後の実務タイムライン(例)
- 公募開始〜締切(0〜1か月)
- 申請書作成、見積取得、内部決裁
- 審査期間(1〜3か月)
- 追加資料要求、面談対応
- 採択通知(〜4か月)
- 交付申請、交付決定
- 事業実施(交付決定後〜6か月〜2年)
- 発注・支払い・実績記録
- 中間報告(必要な場合)
- 最終報告(事業終了後30〜90日以内)
- 実績報告、領収書提出
- 支払(報告受領後2〜3か月)
- 保存期間(報告終了後5年程度)
タイムラインは制度により変動します。余裕をもってスケジュールを組んでください。
よくあるQ&A(短め)
Q. 交付決定前に購入してもよいか? A. 原則NGです。交付決定前の支出は対象外になる場合が多いので、必ず事前確認を。
Q. 電子領収書は使えるか? A. 可の場合が増えていますが、スキャナ保存要件やタイムスタンプなど要件を満たす必要があります。
Q. 中小企業だけど複数事業所がある場合の扱いは? A. 申請は法人単位が原則ですが、支援要綱で別定義があるため要綱確認を。
まとめ
補助金申請での失敗の多くは「準備不足」と「ルール誤解」に起因します。まずは公募要領を丁寧に読み、要件・対象経費・報告義務を正確に把握することが不可欠です。以下を必ず実行してください。
- 申請前に要件チェックシートを作成・二重チェックする
- 事業計画は数値とスケジュールで具体化する(KPIを設定)
- 見積書・契約書・領収書はフォーマットを統一して保管する
- 相見積もりや入札など調達ルールを順守する
- タイムシートや賃金台帳など人件費証跡を残す
- 中間・最終報告の期限を逆算してスケジュール管理する
- 監査対応のため証憑は原則5年保管する
最後に、申請前に不安な点があれば事務局へ「書面での確認」を求めることを強くおすすめします。口頭確認のみでは後で争点になる場合があります。丁寧な準備で不採択・不支給リスクを減らし、補助金を実務に活かしてください。