導入
補助金と助成金――どちらも「国や自治体などが資金を支給する制度」ですが、中小企業の経営者や総務担当者にとっては、使い方や申請手続き、実務上のリスクが大きく異なります。本記事では、両者の基本的な違いをわかりやすく整理し、具体的な数字(補助率・上限額・期間など)や申請の実務的なチェックポイントを提示します。申請を検討する際に、まず押さえておくべき基礎知識と実務フローを習得できます。
補助金と助成金の基本的な違い
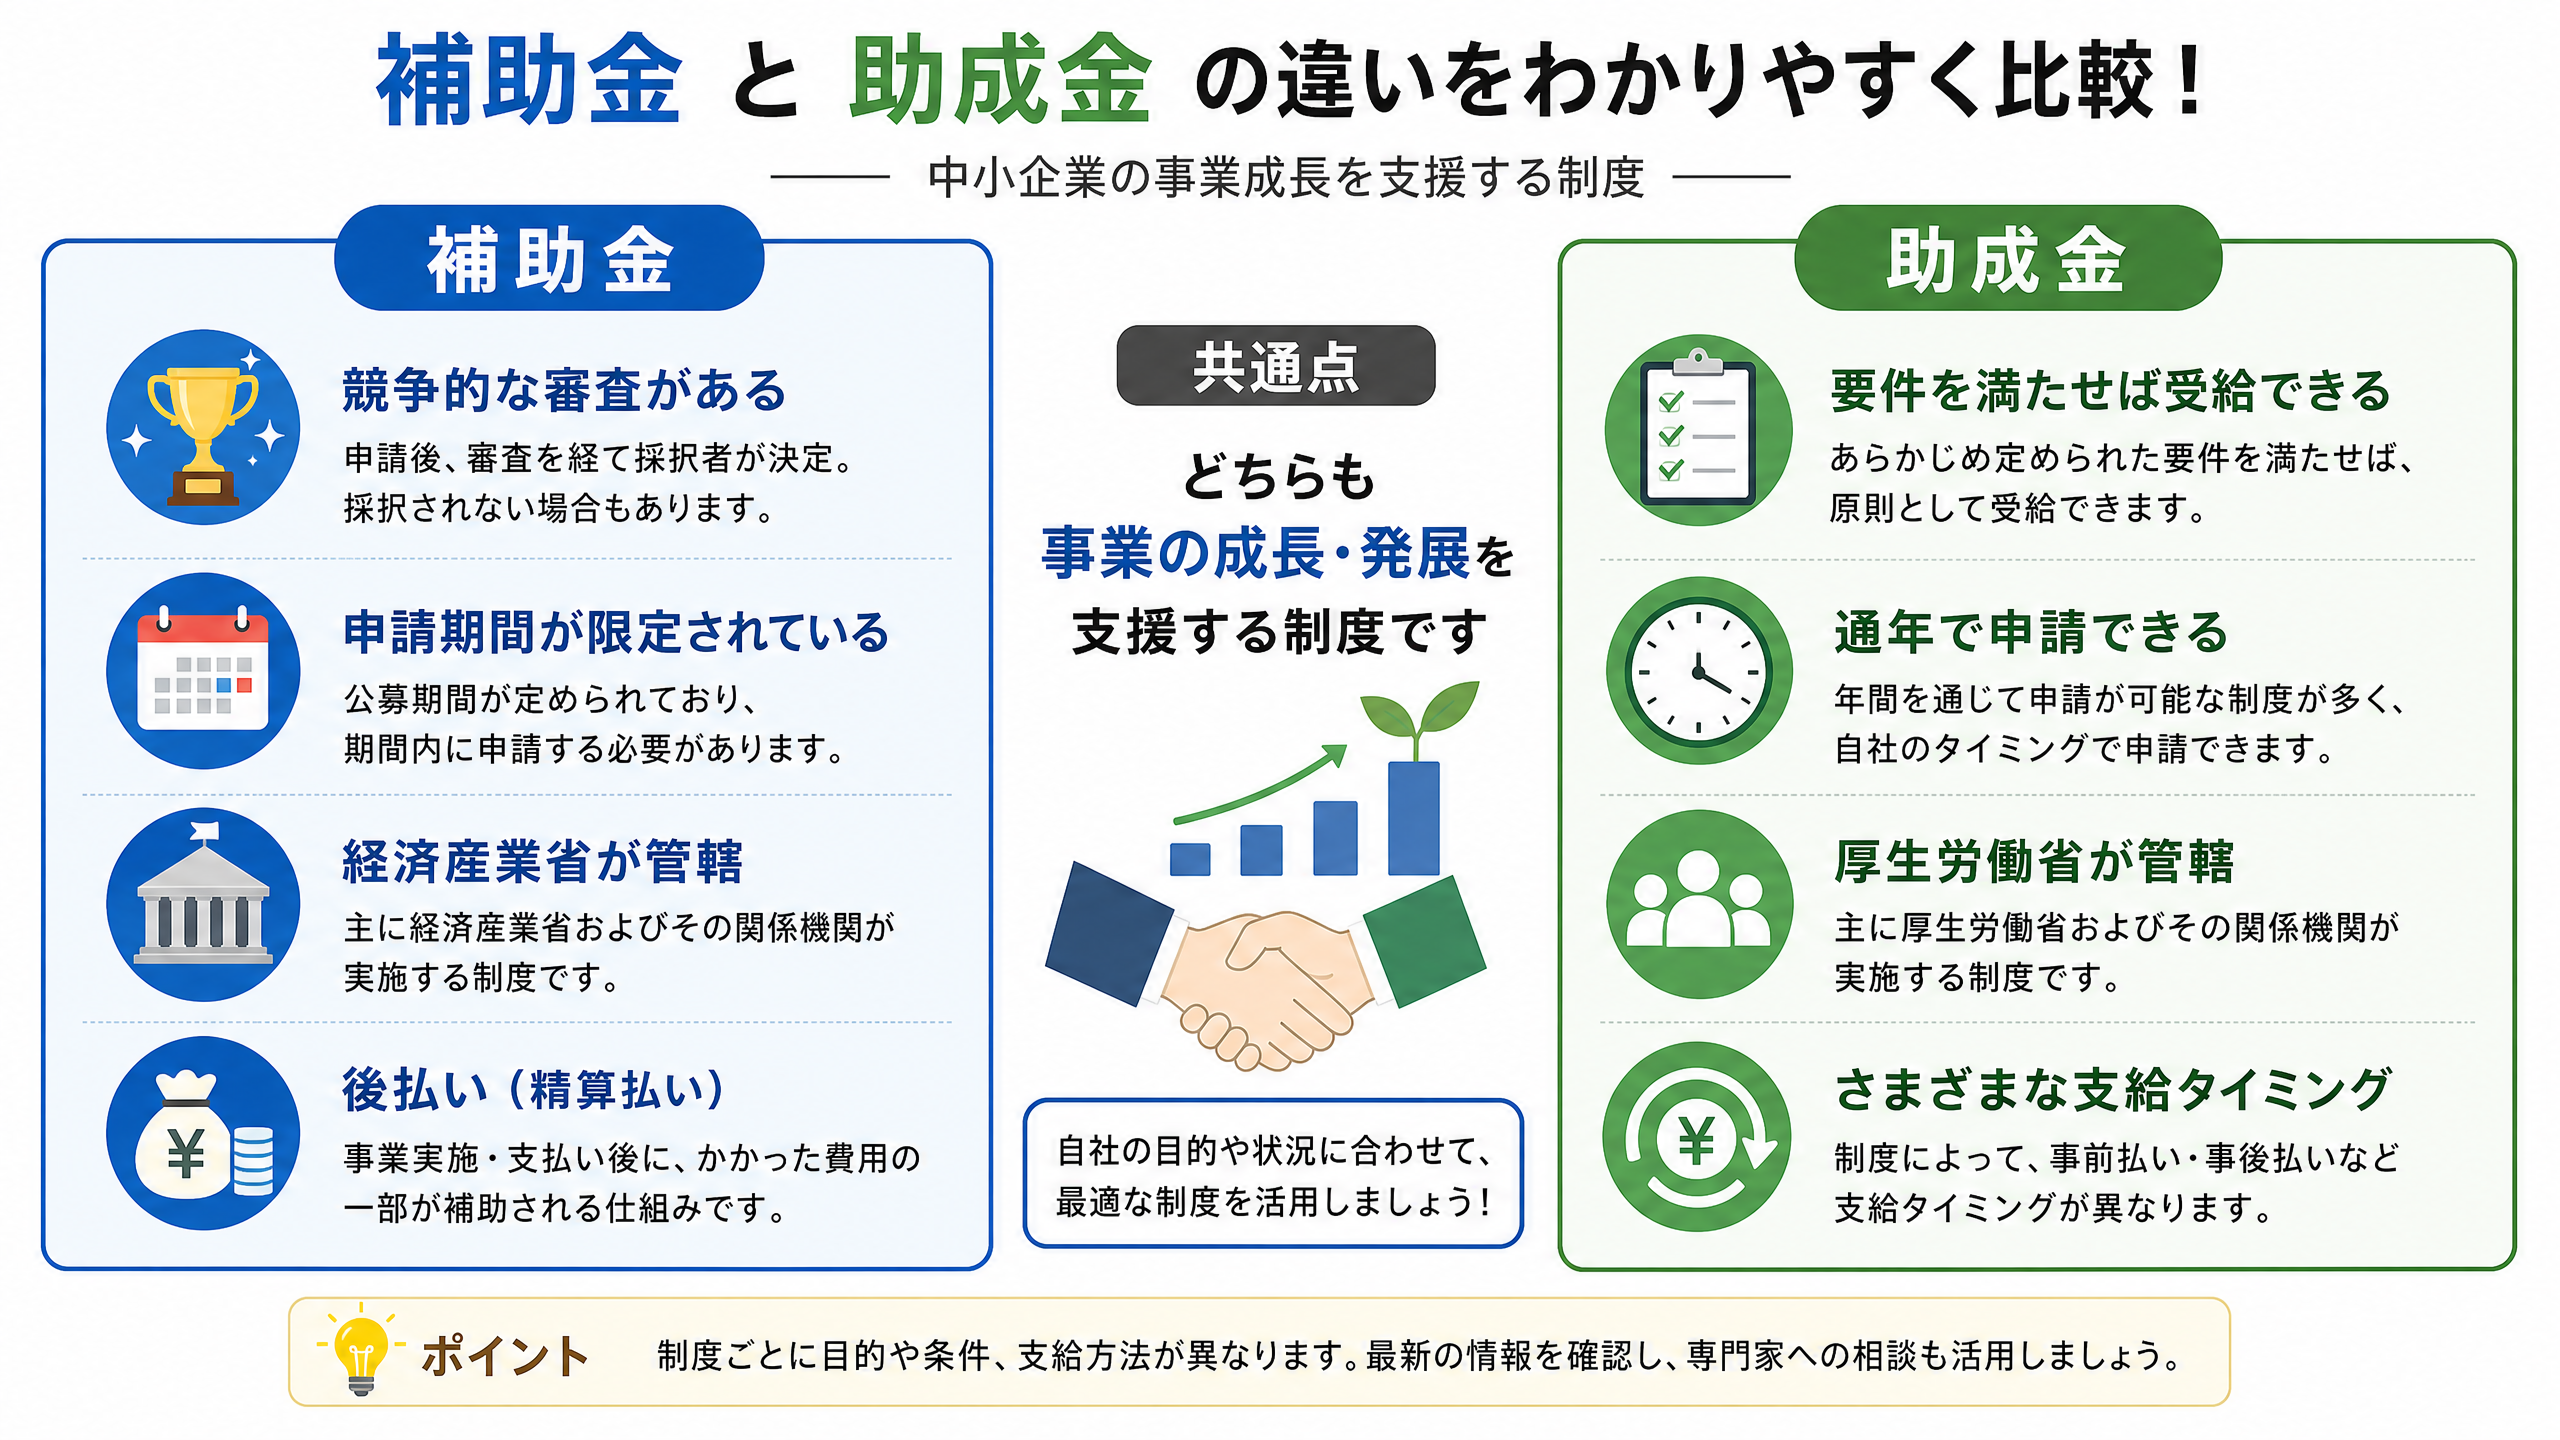
まず定義を簡潔に示します。
- 補助金:公募型で、事業計画を提出して採択(審査)を受ける必要がある資金。選考で競われ、採択されれば支給される。用途が限定され、事後に実績報告や証拠書類の提出が求められます。
- 助成金:条件(要件)を満たせば原則受給できる給付。厚生労働省や各省庁が実施する雇用関係助成金などが代表的で、要件が明確に定められているのが特徴です。
主な違いを表でまとめると次の通りです。
| 項目 | 補助金 | 助成金 |
|---|---|---|
| 採否 | 競争(採択式) | 条件充足で支給(非競争) |
| 審査基準 | 事業計画の優劣(定性的評価) | 要件の適合性(定量的) |
| 補助率・上限 | プログラムごとに異なる(例:補助率1/2〜2/3、上限50万〜数千万円) | 制度で固定(例:一件あたり数万円〜数百万円、日額換算のものも) |
| 支給までの期間 | 書類審査→採択→事業→実績報告→支給(数か月〜1年) | 申請→要件確認→支給(通常は数週間〜数か月) |
| 用途制限 | 厳格(計画に沿った経費のみ) | 条件に合致すれば比較的明確 |
(注)補助金・助成金は制度ごとに仕様が大きく異なります。上表の数字は代表的な範囲の目安です。
補助金の特徴と実務上の注意点
補助金の特徴
- 公募期日があり、事業計画書や見積書などを提出して「採択」を受ける必要があります。
- 補助率・上限額はプログラムごとに明記されています。例としてよく見られる目安:
- 補助率:1/2(50%)〜2/3(66.6%)
- 上限額:50万円、100万円、500万円、1,000万円、数千万円など幅広い
- 期間:交付決定から事業実施まで通常1年以内、複数年にわたる枠もあり
- 経費の区分や証憑(領収書、請求書、実績報告書など)が厳密に定められることが多いです。
実務上の注意点(補助金向け)
- 事業計画の作り込みが重要:採択は競争であり、「計画の納得性」「費用の妥当性」「事業の波及効果」が審査されます。
- 補助対象外経費に注意:交付決定前に購入した設備は原則対象外、交付決定後に着手する必要がある場合が多いです。
- 会計処理と証憑管理を徹底:請求書・領収書・契約書・写真など証拠を一元管理してください。監査(実地確認)が入ることがあります。
- 交付後の報告義務:中間報告・完了報告・効果測定が求められ、報告期日を守らないと返還命令になる可能性があります。
- 自社負担(自己資金)の計上:補助率が例えば2/3の場合、1/3は自社負担となるため、資金繰り計画を作っておくこと。
助成金の特徴と実務上の注意点
助成金の特徴
- 要件を満たせば受給できる「支給型」の制度が多いです。特に雇用関連の助成金(例:雇用関係助成金)は手続き通りに行えば支給となります。
- 支給額・支給率は制度で固定。例として:
- 雇用関係助成金の一部:雇用調整(休業手当等)に対する助成率が一時的に8/10(80%)〜10/10(100%)になることがあった(コロナ対策の例)。
- 人材育成に対する助成金:研修経費の一部(例:経費の2/3、上限数十万円)を支給する制度がある。
- 支給期間:制度により日額で支給するもの(例:日額上限)や、1回の申請で数か月分をまとめて支給するものがあります。
- 申請要件(雇用形態・実施日・研修実施の記録など)を厳守することが必要です。
実務上の注意点(助成金向け)
- 要件確認を一歩先に:申請前に労働保険の加入状況や雇用契約の内容が要件を満たすか確認してください。
- 申請タイミングが重要:支給対象期間中に事前の手続き(届出や事業計画提出)が必要な場合があります。事後では受給できない制度も多いです。
- 書類保存:助成金は支給後の行政調査(監査)が入りやすいです。出勤簿、給与台帳、研修記録、領収書などを保存してください(原則5年程度)。
- 給与との関係:休業や研修に伴う給与支払いの扱いをあらかじめ社内で整理しておくこと。
具体例(代表的な制度と数字のイメージ)
以下は「イメージとしての具体例」です。制度の最新版は必ず公式公募要領で確認してください。
- 小規模事業者向けの補助金(例)
- 補助率:2/3
- 補助上限:50万円〜200万円(枠により異なる)
- 事業期間:交付決定から概ね6か月〜1年
- ものづくり補助金(中小企業向けの設備投資支援の代表例)
- 補助率:中小企業の場合1/2、賃上げ等要件で2/3になる場合あり
- 補助上限:100万円〜3,000万円以上(公募回による)
- 事業実施期間:交付決定から1年程度(延長制度あり)
- 雇用調整助成金(雇用維持支援の例)
- 助成率(例):通常時は3/4(75%)前後、特例時に上がることがある
- 上限:日額で設定されていることが多い(例:上限日額8,330円など※制度により変動)
- 申請期間:休業実施後にまとめて申請するケースが多く、支給まで数週間〜数か月
(注)上の数値は過去の代表的事例や一般的な目安です。実際の公募要領・制度要綱で最新値を必ず確認してください。
補助金・助成金申請の実務フロー(ステップ別)
- 情報収集
- 自治体・省庁の公募情報、商工会議所、中小企業支援機関の案内を定期的にチェック。
- 要件確認
- 対象企業要件、対象経費、補助率、上限、申請期限を確認。
- 社内意思決定
- 資金計画、自己負担額、実施体制(担当者)、リスク(未採択、返還リスク)を整理。
- 申請書類作成
- 事業計画書、収支計画、見積書、定款・登記事項証明書、直近決算書などを準備。
- 提出・審査
- 電子申請が主流。審査期間は数週間〜数か月。
- 交付決定(採択)
- 交付決定書を受領後、事業を開始(交付決定前の経費は対象外のことが多い)。
- 事業実施・支出
- 計画に沿って事業を実施。経費は証憑を残す。
- 実績報告・検査
- 完了報告、領収書添付、現地確認が行われることがある。
- 支給(交付)
- 報告内容が承認されれば支給。指摘があると修正や返還が求められる。
実務的アドバイスとチェックポイント
- 早めに計画を立てる:補助金は公募→採択に時間がかかるため、交付決定後の事業スケジュールを逆算して準備してください。理想は交付決定から事業終了まで6か月〜1年の余裕を持つこと。
- 証憑の保管ルールを決める:電子ファイルでもスキャンした原本を保存し、いつ・誰が・何をしたか分かるようにファイル命名・保存場所を統一する。
- 見積りは複数社から:特に高額な設備やサービスは原則として複数見積もりを求められることが多いです。3社程度の見積りを準備しておくと安心です。
- 会計処理を自社ルールに組み込む:補助金収益の会計処理や税務上の取り扱い(課税関係)について、顧問税理士と事前に確認しておきましょう。
- 内部統制担当を決める:申請担当、経理担当、実行担当を明確にし、チェックリストで進捗管理すること。
- 不正受給リスクに注意:虚偽の報告や領収書の改ざんなどは返還・罰則の対象になります。申請時点から透明性を保つこと。
- 複数制度の同時利用可否を確認:補助金同士で併用を制限する場合があるため、併用可否を必ず確認してください。
チェックリスト(申請前)
- 公募要領を全文確認したか
- 申請期限をカレンダーに登録したか
- 必要書類(決算書、登記簿謄本、見積書等)を揃えたか
- 自己資金の手当てができているか
- 実施スケジュールと担当者を決めたか
よくある落とし穴と対処法
- 「交付決定前に着手してしまった」:補助金は交付決定前に支出した経費が対象外になるケースが多いです。緊急性がある場合は事前相談窓口で確認を取り、書面での許可を得ること。
- 「領収書が要件を満たさない」:領収書に日付や金額、宛名が欠けていると認められない場合があります。支払時に必ず要件を確認する。
- 「申請書の数字が曖昧」:費用の内訳・根拠が不明瞭だと審査で不利になります。根拠となる見積書や市場調査データを添付すること。
- 「申請後の仕様変更」:計画と大きく異なる実施をすると報告で指摘されます。変更が必要な場合は必ず事前に相談・承認を得る。
外部リソースの活用方法
- 商工会議所・中小企業支援センター:事業計画のブラッシュアップや申請書の添削支援を受けられることが多いです(多くは無料)。
- 公的専門家(中小企業診断士、社会保険労務士、税理士):補助金申請の外部支援は有料になることが一般的ですが、採択率向上や後処理の安心感を買える投資です。報酬は案件により数十万〜数百万円の範囲で変動します。
- 電子申請ツールやテンプレート:申請書作成を効率化できますが、テンプレートをそのまま流用せず自社の強みを必ず反映させてください。
事例で見る判断ポイント(簡易ケーススタディ)
ケースA:新商品開発のために設備投資を行う中小製造業
- 補助金が向く:採択型の補助金(ものづくり補助金等)で採択されれば設備費の半分〜数千万円をカバーできる可能性あり。
- 助成金は限定的:雇用や研修に関する助成金は使える場面があるが、設備そのものの購入費は助成金の対象になりにくい。
ケースB:従業員研修と雇用維持を同時に図る小売業
- 助成金が向く:研修実施や雇用維持に対する助成金を利用しやすい。要件(研修計画、受講者記録)を満たすことが重要。
- 補助金の併用:販路開拓やIT導入等で補助金を併用できる場合があるが、併用規定は制度ごとに確認が必要。
まとめの判断基準:資金の用途が「設備投資・新事業の立ち上げ」であれば補助金を検討、用途が「雇用・研修・賃金補助」であれば助成金を優先検討するのが一つの目安です。
まとめ
補助金と助成金は一見似ていますが、仕組み・申請方法・事後管理の負担が大きく異なります。中小企業が実務的に押さえておくべきポイントを整理すると次の通りです。
- 補助金は「公募型・採択式」であり、事業計画の説得力が重要。補助率は一般に1/2〜2/3程度、上限は50万円〜数千万円と幅がある。交付決定前の着手や証憑管理に注意。
- 助成金は「要件充足型」で、雇用関連や研修など用途がはっきりしている。支給要件を満たすことが前提で、支給額・支給率は制度で固定されていることが多い。
- 実務では「公募要領の注意事項を最優先に確認」し、証憑管理・会計処理・内部担当をあらかじめ整備することが重要です。
- 申請の成否は事前準備で決まります。可能であれば商工会や中小企業支援機関、外部専門家の活用を検討してください。
最後に:制度は頻繁に見直されます。申請を決めたら、必ず最新の公募要領や制度要綱を公式サイトで確認し、必要なら専門家に相談してから申請準備を進めましょう。